Domain heilwässer.de kaufen?
Wir ziehen mit dem Projekt
heilwässer.de um.
Sind Sie am Kauf der Domain
heilwässer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heilwässer.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
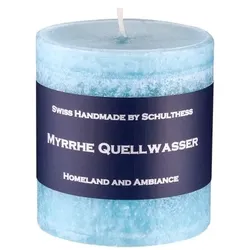
Myrrhe Quellwasser 400gMyrrhe Quellwasser – Frische Reinheit trifft mystische Wärme Myrrhe Quellwasser vereint die klare, belebende Frische von reinem Wasser mit der tiefen, leicht balsamischen Note von Myrrhe. Diese außergewöhnliche Kombination schafft eine Atmosphäre, die zugleich erfrischend und beruhigend wirkt. Zu Beginn entfaltet sich eine aquatische Frische, die an klares Quellwasser erinnert und sofort für Leichtigkeit sorgt. Im Herzen verbinden sich sanfte, leicht würzige Nuancen mit der charakteristischen Tiefe der Myrrhe. Die Basis wirkt warm und harmonisch und verleiht dem Duft eine ruhige, fast meditative Ausstrahlung. Myrrhe Quellwasser ist ideal für Dich, wenn Du frische, klare Düfte mit einer geheimnisvollen, warmen Note liebst, die Deinem Zuhause eine besondere und entspannende Atmosphäre schenken. Diese Duftkomponenten verwöhnen Dich: Kopfnote: Aquatische Frische, klares Wasser Herznote: Myrrhe, leicht würzige Nuancen Basisnote: Balsamische Wärme, sanfte Tiefe Die Schulthess Kerzenmanufaktur setzt größten Wert auf qualitativ hochwertige Rohmaterialien. So wird für die Herstellung der Duftkerzen ausschließlich lebensmittelechtes Wachs aus Paraffin verwendet. Desweiteren werden die Dochte der Duftkerzen ohne schädliche Inhaltsstoffe wie Blei gefertigt. Die hochwertigen, natürlichen Duftöle stammen aus Grasse in Frankreich. Alle Duftkerzen sind frei von Palmöl und werden in Handarbeit hergestellt. Dieser Artikel kann in der Optik von dem abgebildeten Produkt abweichen.13,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
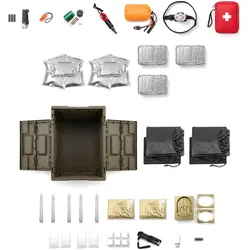
Camping Survival Kit Notfallset Notverpflegung Trinkwasser WasseraufbereitungSurvival Kit mit Verpflegung: Hier liegen Ausrüstung und Essen für drei Tage in einer Faltbox beieinander. Neben Kochstelle, Erste-Hilfe-Set, Multitool, Biwaksack, Lampen und Wetterschutz stecken darin drei Packungen Notverpflegung à 500 g, zehn Beutel Trinkwasser mit zusammen 1 l und 50 Tabletten zur Trinkwasseraufbereitung. Gedacht für Camps und Hütten ohne Versorgung, für die Fahrt mit dem Wohnmobil in abgelegene Gegenden und für den Vorrat zuhause, wenn Strom, Einkauf oder Leitungswasser ausfallen. Verpflegung: - 3 × Notverpflegung 500 g, jede Packung deckt den Tagesenergiebedarf eines Erwachsenen; ohne Kochen essbar, vegan, laktosefrei - Zutaten: gebackener WEIZEN, Palmfett, Zucker, SOJAproteinkonzentrat, Malzextraktpulver, Kaliumphosphat, Kaliumcitrat, Calciumcarbonat, Magnesiumoxid, Eisengluconat, Kaliumiodat - Allergene: Gluten (Weizen), Soja - Nährwerte je 100 g: Brennwert 1925 kJ / 460 kcal, Fett 18,5 g, davon gesättigte Fettsäuren 17,1 g, Kohlenhydrate 60,2 g, davon Zucker 18,3 g, Eiweiß 13,4 g, Salz 0,1 g - Nettofüllmenge 500 g je Packung; trocken und nicht über Raumtemperatur aufbewahren; mindestens haltbar bis 01/2047 - Lebensmittelunternehmer: Katadyn Deutschland GmbH, Hessenring 23, 64546 Mörfelden-Walldorf Trinkwasser und Aufbereitung: - 2 × Trinkwasser 5 × 100 ml, zusammen 1 l; Zutaten: Trinkwasser, Chlor; mindestens haltbar bis 03/2037 - 50 Tabletten zur Trinkwasseraufbereitung: je Liter klares Wasser eine Tablette, wirken lassen ca. 30 min, geschmacksneutral, aufbereitetes Wasser bis 6 Monate haltbar; Tabletten haltbar bis 01/2031 - Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Kochen und Feuer: - Klappkocher aus Metall mit 2 Becheraufsätzen, geschlossen ca. 12 × 9,5 × 3 cm; 6 Blöcke Trockenbrennstoff à 27 g, je ca. 8 min, rußarm und geruchsneutral - Feuerstahl ca. 11 cm mit Schaber und Kompass im Griff; 25 Sturmstreichhölzer in wasserdichter Box mit 3 Reibeflächen und 2 Wattezunder Erste Hilfe, Werkzeug, Schutz: - Erste-Hilfe-Set mit 31 Teilen (CE) in einer Reißverschlusstasche von ca. 12 × 17 × 5 cm; Inhalt von Vinylhandschuhen und Kompressen über Verband, Pflaster und Klebeband bis Schere, Pinzette und Rettungsdecke - Multitool Mini ca. 100 g mit Zange und Seitenschneider, Säge, Kreuzschraubendreher, Flaschenöffner, Karabiner und Klinge ca. 5 cm - Notfall-Biwaksack Polyethylen ca. 210 × 90 cm mit Feuerstarter, 5 Baumwollzunder und Beutel; 2 Rettungsdecken ca. 213 × 132 cm; 2 Regenponchos ca. 200 × 127 cm; 2 Paar Handwärmer-Kissen Licht und Signal: - Stirnlampe 40 Lumen (8 weiße und 2 rote LEDs, bis 90° schwenkbar), Taschenlampe Mini 300 Lumen, 4 Markenbatterien originalverpackt, 5 Knicklichter weiß, Signalpfeife Die Box: Alles steckt in einer stapelbaren Faltbox aus Polypropylen (20 l, Klappdeckel), die offen ca. 36 × 26 × 28,5 cm misst und leer auf 9 cm Höhe zusammenfällt. So ist das Set gerechnet: Drei Rationen entsprechen einem Erwachsenen über drei Tage; der Liter Trinkwasser ist eine Startmenge, keine Tagesmenge. Für den weiteren Bedarf liegen die Tabletten bei; sie sind nur für klares Wasser bestimmt, Dosierung und Einwirkzeit nennt das Etikett. Ab der zweiten Person steigt der Bedarf an Essen und Wasser, dafür lassen sich Rationen und Wasserbeutel einzeln nachlegen. Die Notverpflegung ist mindestens haltbar bis 01/2047, das Trinkwasser bis 03/2037, die Tabletten bis 01/2031; beim jährlichen Durchsehen des Vorrats reicht ein Blick auf diese drei Daten. Hinweise: Unter den Kocher gehört eine Steinplatte oder ein Blech, darüber nichts Brennbares. Zündhölzer, Brennstoff und Tabletten gehören nicht in Kinderhände. Das Multitool nimmt nur zur Hand, wer mit einer Klinge umgehen kann. Handwärmer: Füllung nie herausnehmen. Entladene AAA- und AA-Zellen beim nächsten Batteriekauf mit abgeben. Lieferumfang (32 Teile): 3 Packungen Notverpflegung à 500 g, 2 Packungen Trinkwasser à 5 × 100 ml, 1 Packung Tabletten zur Trinkwasseraufbereitung 50 Stück, 1 Faltbox 20 l, 1 Stirnlampe, 1 Taschenlampe Mini, 4 Markenbatterien (3 × AAA, 1 × AA), 2 Rettungsdecken gold/silber, 2 Regenponchos schwarz, 5 Knicklichter weiß, 1 Signalpfeife, 1 Box Sturmstreichhölzer mit 25 Stück und 2 Wattezunder, 2 Paar Handwärmer-Kissen, 1 Klappkocher mit 2 Becheraufsätzen, 1 Packung Trockenbrennstoff 6 × 27 g, 1 Erste-Hilfe-Set 31 Teile, 1 Multitool Mini, 1 Notfall-Biwaksack mit Feuerstarter, 5 Baumwollzunder und Transportbeutel, 1 Feuerstahl mit Schaber. Inverkehrbringer des Sets: AR Evolution GmbH, Spangenberg.229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
QuellwasserNaturbelassenes Hochgebirgsquellwasser. Hinweise zur Handhabung und Lagerung: Für eine salzoptimierte Ernährung und zur Zubereitung von Säuglingsnahrung geeignet. Sauber, Lichtgeschützt, trocken und frostgeschützt lagern, MHD 12 Monate.3,98 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Myrrhe Quellwasser 400gMyrrhe Quellwasser – Frische Reinheit trifft mystische Wärme Myrrhe Quellwasser vereint die klare, belebende Frische von reinem Wasser mit der tiefen, leicht balsamischen Note von Myrrhe. Diese außergewöhnliche Kombination schafft eine Atmosphäre, die zugleich erfrischend und beruhigend wirkt. Zu Beginn entfaltet sich eine aquatische Frische, die an klares Quellwasser erinnert und sofort für Leichtigkeit sorgt. Im Herzen verbinden sich sanfte, leicht würzige Nuancen mit der charakteristischen Tiefe der Myrrhe. Die Basis wirkt warm und harmonisch und verleiht dem Duft eine ruhige, fast meditative Ausstrahlung. Myrrhe Quellwasser ist ideal für Dich, wenn Du frische, klare Düfte mit einer geheimnisvollen, warmen Note liebst, die Deinem Zuhause eine besondere und entspannende Atmosphäre schenken. Diese Duftkomponenten verwöhnen Dich: Kopfnote: Aquatische Frische, klares Wasser Herznote: Myrrhe, leicht würzige Nuancen Basisnote: Balsamische Wärme, sanfte Tiefe Die Schulthess Kerzenmanufaktur setzt größten Wert auf qualitativ hochwertige Rohmaterialien. So wird für die Herstellung der Duftkerzen ausschließlich lebensmittelechtes Wachs aus Paraffin verwendet. Desweiteren werden die Dochte der Duftkerzen ohne schädliche Inhaltsstoffe wie Blei gefertigt. Die hochwertigen, natürlichen Duftöle stammen aus Grasse in Frankreich. Alle Duftkerzen sind frei von Palmöl und werden in Handarbeit hergestellt. Dieser Artikel kann in der Optik von dem abgebildeten Produkt abweichen.13,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmancevic, Esad: Wasserversorgung und KlimawandelWasserversorgung und Klimawandel , Tatsache ist, dass es in vielen Regionen bereits Probleme gibt, den maximalen Wasserverbrauch in den Sommermonaten zu decken. Um sich den Auswirkungen des Klimawandels auf die Wasserversorgung zu stellen, bedarf es eines erhöhten Schutzes der Ressource sowie eines verbesserten Monitorings zur frühzeitigen Erkennung von problematischen Veränderungen der Parameter in der Trinkwasserversorgung. Ziel des hier veröffentlichten Forschungsprojekts ist es, die klimarelevanten Auswirkungen auf die Trinkwasserversorgung im Raum Süddeutschland zu identifizieren und deren bisherige Auswirkungen zu bewerten. Des Weiteren stellt dieses Forschungsprojekt eine Grundlage für Prognosemodelle dar. Durch eine Datenerhebung bei insgesamt 73 Wasserversorgungsunternehmen aus Bayern, Baden-Württemberg, Rheinland-Pfalz, Saarland und Hessen wurden die Auswirkungen analysiert, die im Zeitraum 2010-2021 bereits festzustellen waren. Durch Gegenüberstellung mit Wetterdaten werden die Zusammenhänge mit wasserversorgungsrelevanten Parametern identifiziert und beschrieben. Diese Ergebnisse bieten die Grundlage und zugleich Chance, um frühzeitig (Gegen-)Maßnahmen zum Schutz der Trinkwasserversorgung ergreifen zu können. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20240508, Titel der Reihe: gwf-Reihe Praxiswissen##, Autoren: Osmancevic, Esad~Hüsam, Selina~Gerigk, Marcel, Seitenzahl/Blattzahl: 128, Keyword: Trinkwasser; Wasserbedarf; Monitoring; Wetter; Ressource, Fachschema: Management / Umwelt~Umweltmanagement~Wasserversorgung, Fachkategorie: Wasserversorgung und -aufbereitung, Warengruppe: TB/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 299, Breite: 211, Höhe: 10, Gewicht: 567, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.